

住宅ローンについて

今月の住宅ローン金利ランキング
主要な金融機関が公表している金利(新規借入)を毎月集めて、低い順に並べています。変動金利と10年固定のちがいは、金利タイプのちがいをご覧ください。
2026年10月最新版! 住宅ローン金利ランキング
| 順位 | 商品名 | 金利 |
|---|---|---|
| 1位 |
イオン銀行
全期間優遇金利プラン(変動金利)
|
年1.120% |
| 2位 |
三菱UFJ銀行
住宅ローン/変動金利
|
年1.195% |
| 3位 |
りそな銀行
りそな住宅ローン(変動金利・融資手数料型)
|
年1.250% |
| 4位 |
みずほ銀行
みずほ住宅ローン 変動金利(ローン取扱手数料型)
|
年1.275% |
| 5位 |
中央労働金庫
ろうきん住宅ローン 変動金利(団体会員・最大引下げ)
|
年1.275% |
| 6位 |
横浜銀行
融資手数料型金利プラン 変動金利型
|
年1.325% |
| 7位 |
SBIマネープラザ×SBI新生銀行
SBI新生銀行 パワースマート住宅ローン(変動金利(半年型))
|
年1.340% |
| 8位 |
SBI新生銀行
パワースマート住宅ローン 変動(半年型)ハイパー預金優遇
|
年1.340% |
| 9位 |
三井住友銀行
WEB申込専用住宅ローン 変動金利型(最後までずーっと引き下げ)
|
年1.525% |
| 10位 |
PayPay銀行
住宅ローン 変動金利(全期間引下型)
|
年1.580% |
| 11位 |
きらぼし銀行
選択上手 融資手数料型金利プラン(変動)
|
年1.620% |
| 12位 |
三井住友信託銀行
住宅ローン 変動金利(最優遇)
|
年1.700% |
| 13位 |
ドコモSMTBネット銀行
対面相談コース 通期引下げプラン 変動(80%超)
|
年1.700% |
| 14位 |
楽天銀行
楽天銀行住宅ローン【金利選択型】変動
|
年1.747% |
| 15位 |
auじぶん銀行
全期間引下げプラン(変動)
|
年1.779% |
| 16位 |
ソニー銀行
変動セレクト住宅ローン(変動金利)
|
年1.847% |
| 17位 |
東京スター銀行
スターワン住宅ローン(預金連動型)変動金利型
|
年1.900% |
| 順位 | 商品名 | 金利 |
|---|---|---|
| 1位 |
SBIマネープラザ×ドコモSMTBネット銀行
ドコモSMTBネット銀行 住宅ローン(対面相談コース/当初引下げプラン)10年固定
|
年3.379% |
| 2位 |
SBIマネープラザ×SBI新生銀行
SBI新生銀行 パワースマート住宅ローン(当初固定金利10年/融資比率9割超)
|
年3.400% |
| 3位 |
SBI新生銀行
パワースマート住宅ローン 当初固定金利(10年)
|
年3.400% |
| 4位 |
auじぶん銀行
当初期間引下げプラン 固定10年
|
年3.515% |
| 5位 |
PayPay銀行
固定金利10年(当初期間引下型)
|
年3.520% |
| 6位 |
みずほ銀行
みずほ住宅ローン 固定金利選択10年(ローン取扱手数料型)
|
年3.600% |
| 7位 |
ソニー銀行
固定セレクト住宅ローン(当初固定10年)
|
年3.715% |
| 8位 |
イオン銀行
当初固定金利プラン 10年固定金利
|
年3.730% |
| 9位 |
三菱UFJ銀行
住宅ローン/固定10年
|
年3.750% |
| 10位 |
きらぼし銀行
選択上手 融資手数料型金利プラン(固定10年)
|
年3.795% |
| 11位 |
横浜銀行
融資手数料型金利プラン 固定金利指定型10年
|
年3.800% |
| 12位 |
東京スター銀行
預金連動型スターワン住宅ローン(融資手数料型/10年固定金利)
|
年3.900% |
| 13位 |
三井住友銀行
WEB申込専用住宅ローン 固定金利特約型10年
|
年4.000% |
| 14位 |
楽天銀行
楽天銀行住宅ローン【金利選択型】固定10年
|
年4.074% |
| 15位 |
りそな銀行
りそな住宅ローン(固定金利特約10年・融資手数料型)
|
年4.205% |
| 16位 |
三井住友信託銀行
住宅ローン 固定10年(最優遇)
|
年4.965% |
※2026年10月1日時点 ※各金融機関の公表金利(新規借入)でのランキング
掲載金利は各金融機関の公表値をもとにしています。実際の適用金利は審査結果・借入条件・借入日により異なります。お申込みの際は各金融機関の最新情報をご確認ください。
返済額をくらべてみましょう
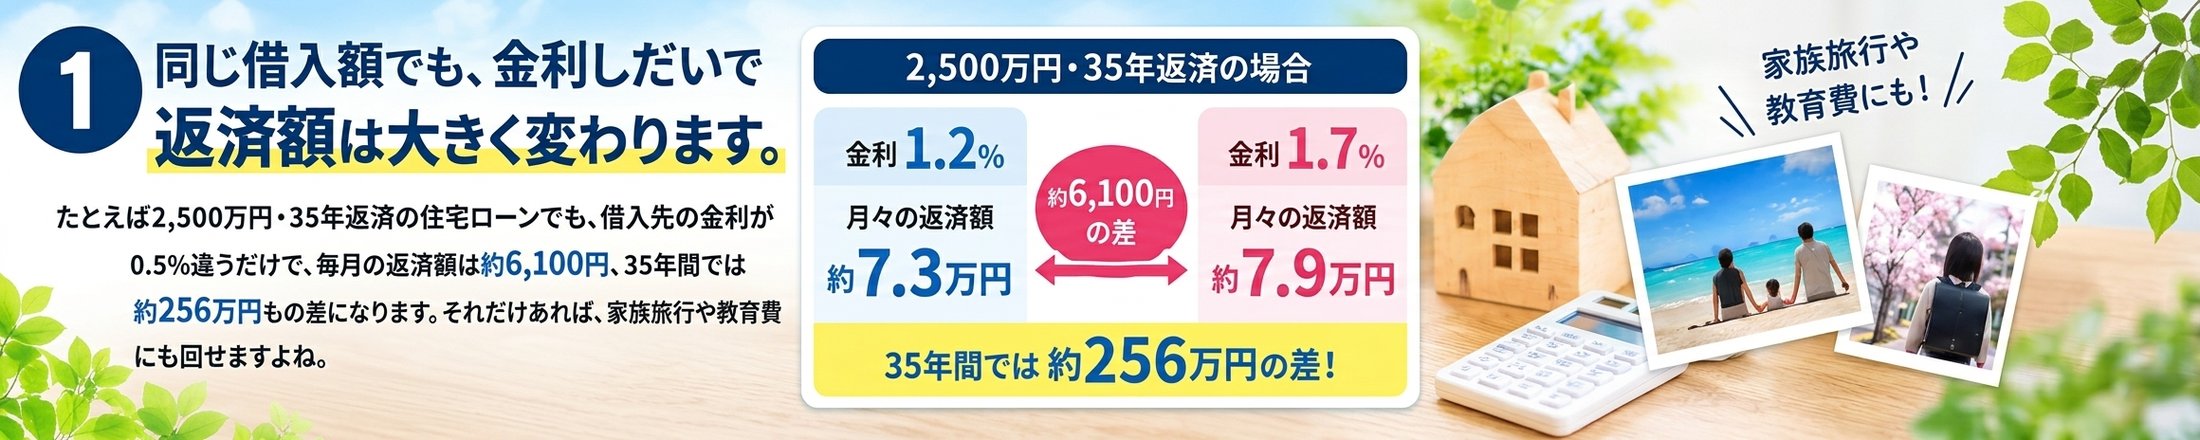
借入額・返済期間と、くらべたい2つの金利を入れると、毎月の返済額と総返済額の差がわかります。上のランキングの金利を入れてみてください。
| 金利A(年1.200%) | 金利B(年1.700%) | |
|---|---|---|
| 毎月の返済額 | 72,926円 | 79,019円 |
| 総返済額 | 3,062.9万円 | 3,318.8万円 |
※元利均等返済・ボーナス返済なしで、金利が返済期間中ずっと変わらない場合の概算です。実際の返済額は、金融機関の計算方法や手数料・保証料などにより異なります。
吉泰不動産の住宅ローン相談
住宅ローンのご相談は無料で承っております(要予約)。資金計画から一緒に考えましょう。
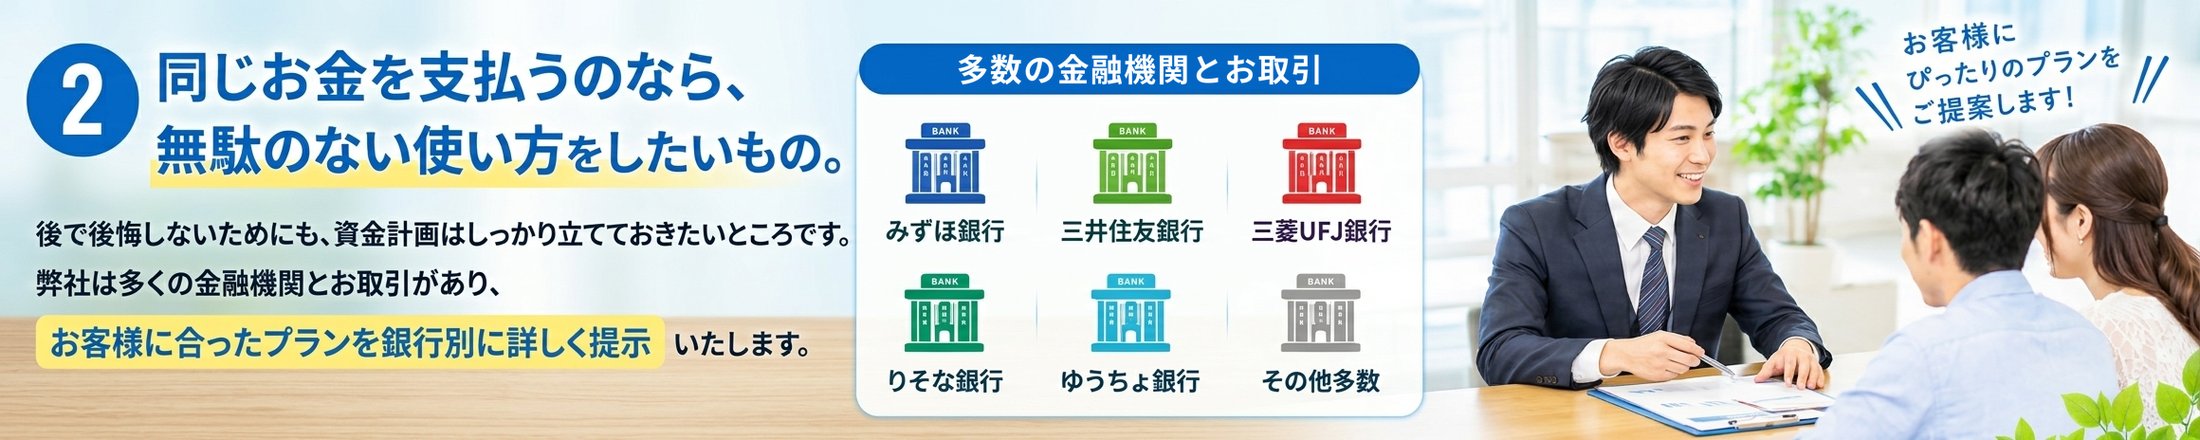
多くの金融機関とのお取引をもとに、お客様に合ったプランを銀行別に詳しくご提示いたします。
お客様のご状況により、ご案内できる銀行は異なります。まずはお気軽にご相談ください。
- 自分はいくらまで借りられる?
- 毎月の返済額を、なるべく安く抑えたい
- 変動金利と固定金利、どちらがいい?
- 頭金や諸費用は、どのくらい必要?
- 今の家賃と比べて、無理なく返せる?
- これからの金利の動きが心配
金利タイプのちがい
金利が定期的(多くは半年ごと)に見直されます。
- 当初の金利は低め
- 金利が上がると、返済額が増えることがある
10年など決めた期間は、金利と返済額が変わりません。
- 決めた期間は返済額が一定で安心
- 期間が終わると、その時点の金利で選び直し
完済まで、金利と返済額が変わりません。
- 将来の返済計画が立てやすい
- 変動金利型より金利は高め
どのタイプが合うかは、収入の見通しやお子様の教育費、手元資金などによって変わります。迷ったときはお気軽にご相談ください。
お申込みからご返済までの流れ
-
資金計画・住宅ローンのご相談
借入額・返済期間・金利タイプなどを検討し、無理のない資金計画を立てます。住宅ローンには、銀行や信用金庫などが扱うもののほか、住宅金融支援機構と民間金融機関が提携する「フラット35」などがあり、それぞれに長所・短所があります。特徴をふまえて、お客様に合った住宅ローンをご提案いたします。セミナーや無料相談会を活用するのもおすすめです。
-
事前審査(仮審査)
購入したい物件が決まったら、売買契約の前に金融機関の事前審査を受け、借入れの見通しを確認します。
-
売買契約のご締結
物件の売買契約を結びます。万一ローンの承認が得られなかった場合に備えて、「住宅ローン特約(融資特約)」を付けるのが一般的です。
-
本審査のお申込み
必要書類をそろえて、本審査を申し込みます。審査では、返済能力・物件の担保評価・信用情報などが確認されます。期間は通常1〜2週間程度ですが、金融機関や時期により異なります。
-
ローン契約(金銭消費貸借契約)のご締結
承認されたら、金融機関とローン契約を結びます。借入金額や金利、返済方法などを、下の「チェックポイント」でしっかり確認しましょう。
-
融資の実行・お引渡し
決済日に融資が実行され、売買代金をお支払いして、物件のお引渡しを受けます。抵当権の設定登記は、司法書士が行います。
-
ご返済の開始
ローン契約の内容に従って、毎月のご返済が始まります。
お手続きに必要な主な書類
住宅ローンのお申込みに必要なもの(例)
| 給与所得者 (会社員・公務員など) |
|
|---|---|
| 確定申告をされている方 (自営業など) |
|
| 共通 |
|
※必要な書類は、金融機関やお借入れの内容によって異なります。ご相談の際にご案内いたします。
ローン契約時の主な書類
| 金銭消費貸借契約書 | 借入金額・金利・返済方法など、住宅ローンの契約内容を定める最も重要な契約書です。 |
|---|---|
| 抵当権設定契約書 | 購入する物件に、抵当権を設定するための契約書です。 |
| 保証委託契約書 | 保証会社に保証を依頼する契約書です。返済ができなくなった場合は保証会社が代わりに返済しますが、債務は保証会社に移るだけで、なくなるわけではありません。 |
| 団体信用生命保険の申込書 | 借主に万一のことがあった場合に、保険金でローンが完済される保険の申込書です。 |
このほか、登記に必要な書類や委任状などもご用意いただきます。
金銭消費貸借契約書のチェックポイント
| 借入内容 |
|
|---|---|
| 借入規約 |
|
いずれも大切な項目です。ご契約の前に、じっくり目を通しておきましょう。
お取引のある主な金融機関
各金融機関のホームページでは、借入可能額や毎月の返済額の試算、借換え・買替え向けのプランなどもご覧いただけます。
※お客様のご状況により、ご案内できる金融機関は異なります。